


20/09
Published on September 20 2020
20/09

买房是一时的房奴,租房是一辈子的房奴!


广州白云区 21.28 亿挂牌 1 宗宅地 楼面起价 22997元/平
竞得人须在用地范围内配建建筑面积 30000 平方米安置住房,由广州市白云区人民政府指定单位按 3500 元/平方米建筑面积的标准进行回购。
正荣 3.5 亿美元 5 年期 7.35% 优先票据于港交所 上市发行。
龙光 发行金额 1 亿美元 4 年期利率 4.3% 优先票据。
时代 拟发行 3.5 亿美元 6 年期优先票据,利率 6.2%。
富力 任命副总裁杨晔兼任富力城市更新集团董事长。从 2019 富力城市更新项目提速。截至今年年中,项目超过 80 个。其中,92% 位于一线及二线城市,54% 位于粤港澳大湾区。于上半年将建筑面积约 129 万平米的 3 个项目转化为 460 亿元的可售资源。
中报中表示,未来十八个月,目标增加建筑面积 900 万平方米的土地储备,对应 2000 亿元的潜在可售资源。
越秀 与一家银行订立协议,5 亿港元或等值美元的循环贷款融资,12 个月。9月初,越秀刚完成一笔 20 亿元超短期融资券的发行 1.58%,起息日 2020年8月31日,兑付日 2021年5月28日。


百城库存同比 +12%,去化周期 12 个月
一线供应放量,库存面积环比微 +1%,但成交热度延续,去化周期降至 13 个月;二三线去化周期则持稳在 11-12 个月。
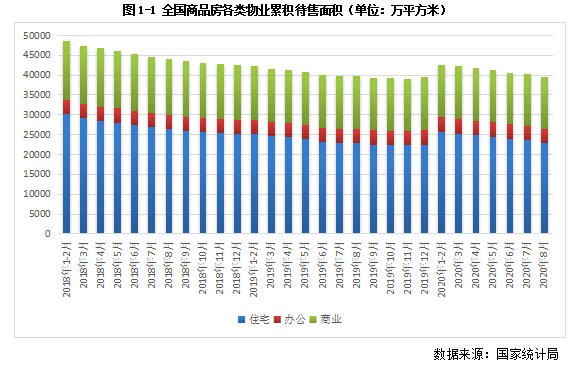
待售面积 : 住宅回落显著,商业由降转增
1-2 月有一轮跳增,随着成交逐步恢复,待售面积连续 6 个月下行,当前已降至疫情前水平。住宅待售面积下降最为显著,办公楼小幅微降,商业营业用房,其待售面积已经由降转增,去化放缓,租金、出租率皆降,未来去库存道路依旧漫长,销售风险不容忽视。
库存:维持 5.8 亿平:增量集中三四线,二线同比 +14% 居首
杭州、宁波、深圳等即便相继加码调控,成交热度依旧有增无减,即将迎来传统的“金九”旺季,整体库存有望小幅微降。二线城市与上月持平,一线城市环比增 0.78%,三四线环比增 0.43%,北京涨幅显著超过平均水平;三四线库存增量同比上扬 9.19%。
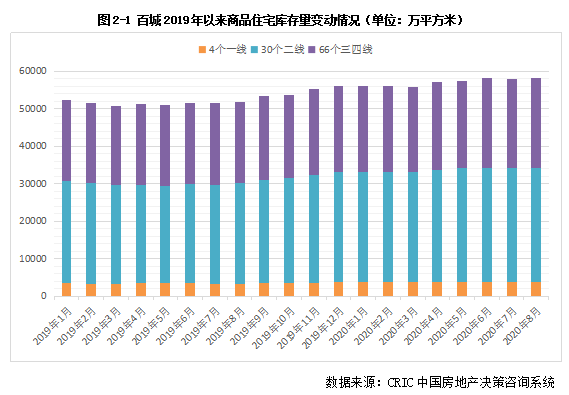
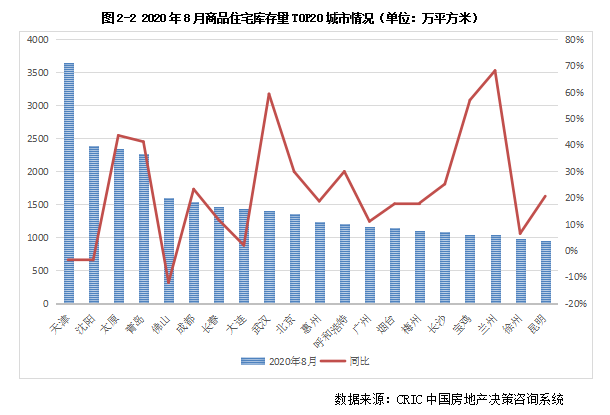
一线城市中上海复苏动能最强,8 月末库存同比 -4%。深圳本月库存量同环比齐增,主要本月深圳共 17 个项目推新入市,导致深圳供求比攀升至 2.1。广州,库存量环比回落,究其原因,7月中旬深圳、东莞政策加码后,不少客户外溢至广州南沙、增城两区,使得 8 月广州成交创近年来新高,去库存效果也相对显著。
二线同比上涨 14%,其中天津、沈阳、太原、青岛等城市 8 月末库存量均突破 2000 万平方米,处二线城市前列。西安本月成交创近 2 年新高,9 个项目开盘即售罄。库存处在上升通道,兰州、武汉、郑州等同比增幅超 50%。
三四线分化则更为显著:烟台、梅州、淄博 、临沂、北海、洛阳、柳州、嘉兴、防城港、日照、绍兴、淮北等城市商品住宅库存量同环比齐增,高位波动;而福清、莆田、连江、盐城、中山、建德等东南沿海城市因短期成交热度延续,供求比小于 1,8 月库存量均稳步回落。
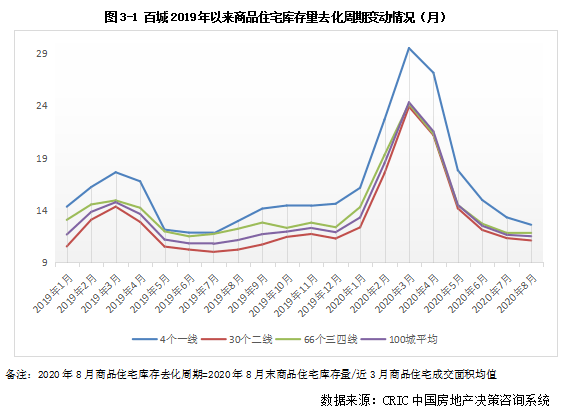
30 个二线城市中仅有太原、大连、天津、呼和浩特 4 个城市库存消化周期超过 20 个月,多数城市去化周期在 12 个月以内。
不同城市间分化加剧:郑州、重庆、福州、苏州、呼和浩特、太原等同环比齐增,库存风险浮出水面;而西安、哈尔滨、宁波、兰州、成都等环比降幅均超 10%,去库存效果显著。
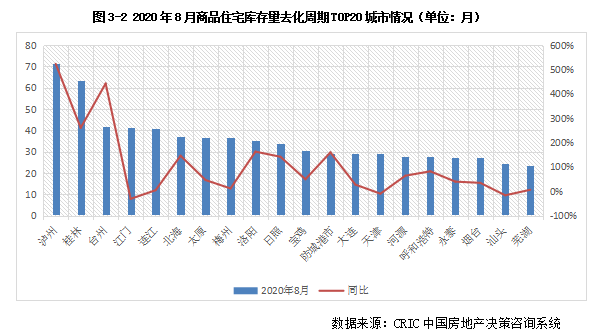
三四线整体库存压力低于预期。其中泸州、桂林、台州、连江、宝鸡、防城港、永泰等去化周期均超20个月,且本月去化周期同环比齐增,库存风险持续加剧;而东南沿海三四线城市,诸如珠海、三明、常州、东莞、中山等城市则同环比齐降,去库存效果显著,基本不存在库存风险。

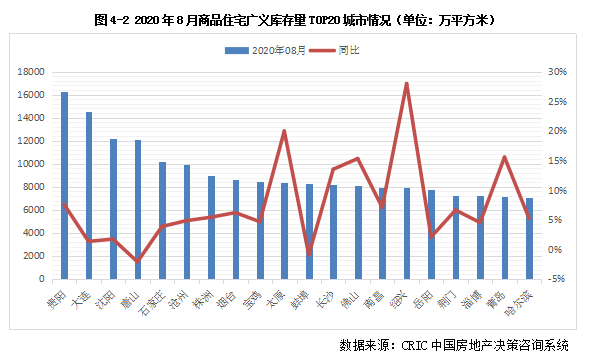
具体来看,一线城市中广州广义库存量最大,2020年8月末已达6459万平方米,且同环比齐增,库存压力持续增大;北京、上海环比与上月基本持平,而深圳广义库存量较上月稳步回调至434万平方米,较去年同期下降了31%,库存风险相对较小。
二三线城市中,贵阳、大连、沈阳、石家庄、唐山广义库存量遥遥领先,突破1亿平方米,太原、长沙、沧州、株洲、烟台、宝鸡、蚌埠、佛山次之,广义库存量也达到了8000万平方米以上。
环比角度,多数城市广义库存量环比变动不大,涨跌幅基本不超过10%,仅宁波、宁德、泉州、扬州等城波动较大。若与2019年8月同期对比,则呈现出涨跌参半:以廊坊、张家口、柳州、郑州、洛阳、保定等为代表的中部城市广义库存量显著增加,涨幅超50%,而短期内市场恢复良好的重庆、西安、成都、深圳等城市广义库存量则有了稳步回落,目前的库存风险相对较低。
当前房地产行业的复苏情况还是显著好于预期的,随着传统营销旺季“金九银十”的到来,成交还将迎来一轮增长,下月整体库存仍有望与本月持平或小幅微降。值得关注的是,不同城市间的分化也将持续加剧,对于短期内相继升级调控的杭州、深圳、东莞、宁波等热点城市而言,本地购房需求依然旺盛,短期内基本无去化压力,而针对于部分项目扎堆,供过于求,当前已然“凉凉”的中部三四线城市,库存风险也将逐步累积,市场整体承压。


17/09
18/09