


Crowd Control
Published on September 13 2020
14/09
11/09


目前政府、居民和企业三大主体均在加杠杆
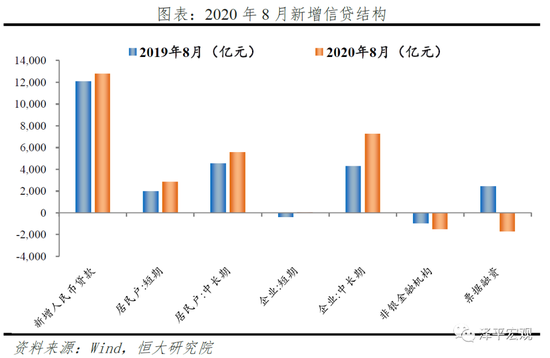
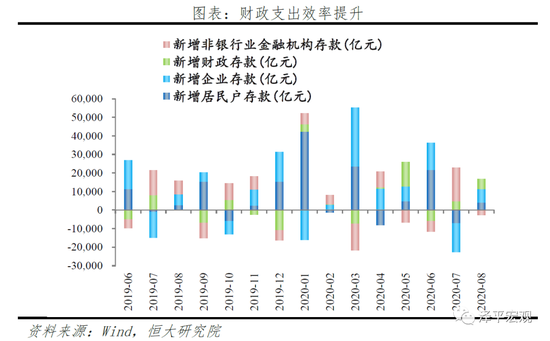
8 月份的政府融资达到 1.38 万亿,为社融增长的最主要贡献。无论是居民部门的短贷和中长贷,还是企业部门的中长期贷款,均连续三个月保持同比多增,这意味着居民和企业也都开始了新一轮加杠杆。库存周期的低位回升也支持企业部门加杠杆,年内的社融增速持续回升是大概率事件。
慢熊行情仍将继续
历史经验显示,社融增速是代表中国信用周期的最重要指标,其持续回升意味着信用扩张的加快,经济活力的恢复。社融增速是经济增速的领先指标,领先经济增速 1 到 2个季度左右。如果社融增速的回升可以持续到今年年底,那么本轮经济复苏就有望持续到明年上半年。
预计今年 3 季度的 GDP 增速有望接近 5%,4 季度的 GDP 增速有望达到 7%,而明年 1 季度的 GDP 增速或有望超过 7%。从 4 月份开始,伴随着社融增速的见底回升,中国的 10 年期国债利率也从 2.5% 的底部回升至 3.1% 以上,有望在明年年中达到 3.5% 左右。
中国经济持续复苏,那么金融地产等周期行业的盈利将趋于改善,加上估值便宜下跌空间有限,这些行业的股票有望在未来获得正收益。
人行潘功勝:穩步擴大重點房企資金監測和融資管理規則
副行長在國務院政策例行吹風會上表示,去年以來,部份房企已經開始對自身經營策略和財務結構進行優化。下一步將會同住建部以及其他的相關管理部門,跟蹤評估執行情況,不斷完善規則,穩步擴大適用範圍。


08/2020 社会融资 +35800 亿 远超预期
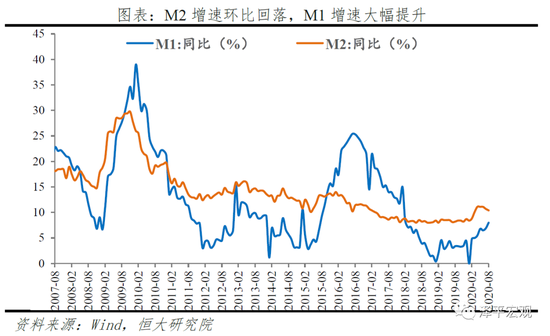
8 月新增人民币贷款 12800 亿,前值为 9927 亿。M2 同比 +10.4%,前值为 10.7%。
中信证券:A 股将持续数月慢涨
中印边境争端、美股突发调整、低价股炒作降温三大短期风险已充分释放,市场短期调整接近尾声。游资和个人投资者对低价股炒作已明显降温,交易重心也将重归价值。“高估值”既非近期市场调整的主因,也不会成为未来市场上行的障碍;且近期长端利率上行并非宏观流动性收紧驱动,不会系统压制市场估值。节奏上,预计本轮行情由资金重新形成合力,并带动增量资金入场驱动,将是持续数月的慢涨。
招商策略:新增社融超预期,A 股有望重回上行通道
流动性驱动的高估值板块调整较为明显。与经济周期相关行业将迎来上涨。市场将会逐渐演绎“从流动性驱动到经济基本面驱动”的逻辑。中报业绩显示企业盈利加速改善,展望下半年至明年一季度,顺周期的领域业绩均在不同程度改善。保险银行等金融板块,建材、化工等周期板块,轻工家电等地产后周期消费,航空酒店机场影视等出行消费也有望依次恢复。
安信策略:有风险偏好降低的倾向
当前属于牛市中的震荡整固期。各领域龙头公司处于估值中枢上行通道。 核心逻辑:全球流动性宽松、中国复苏趋势占优。未来估值没有持续大幅收缩的基础,市场核心逻辑将回归盈利增长。预计 A 股进一步调整空间有限,提供逢低布局的机遇期。
海通策略:交替上攻
交替上涨是牛市的自然扩散。这次是转型升级牛,科技和消费升级是中长期趋势,中短期经济复苏带来顺周期轮涨,尤其重视券商。
国君策略:珍惜每一次回调机会
市场已有流动性边际收紧预期,目前宏观基础尚不支撑流动性转向。美股的流动性宽松预期已达到阶段性顶点,叠加高估值的现状,调整的可能性大。伴随预期演化,外部风险终会落地,珍惜每一次回调机会。
方正策略:抱团风格持仓下降
带来阶段性的扰动,但不会终结消费、成长的抱团。抱团的彻底瓦解需要具备三个层面的信号,一是经济预期显著改善,投资者不再抱团,有更多的行业选择;二是抱团品种业绩低于预期,失去业绩比较优势;三是政策或负面因素冲击,从杀估值变成杀逻辑。
兴证策略:挤泡沫、填洼地
成长歇蓝筹起,长牛整固,趋势未变。科技创新机会仍是主线。
粤开策略:目前创业板指数大幅下挫
当前阶段不宜盲目看多,后市震荡寻求底部支撑可能性更大。 配置方面重点关注以下三条主线:(一)关注三季报预喜率较高且估值较低的板块;(二)关注盈利增长驱动、估值修复的周期性板块;(三)低估品种具备估值修复潜力。
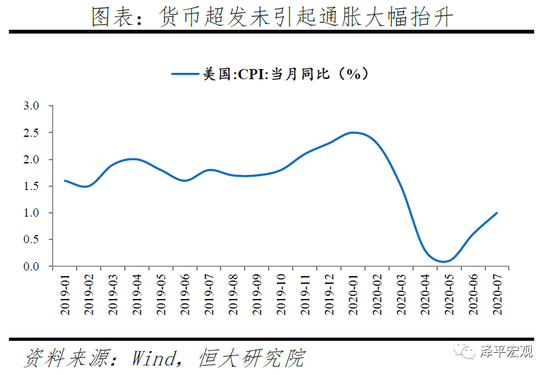
CPI 和 PPI同比均处低位,货币超宽松为何并未引发通胀?
第一,当前国内消费恢复缓慢、全球经济低迷外需不振,经济供求基本面不支持通胀。
CPI 受制于失业率高位、收入下行、杠杆率高位,居民倾向于保留存款减少消费,体现为居民存款大幅增长、社零数据恢复缓慢,导致核心 CPI 持续低迷。
PPI 受制于外需不振,国际经济仍低迷,原油价格不具备大涨的基础。PPI 缓慢上行,主要是地产基建投资拉动上游原材料价格上涨,但是力度不会像 2009 和 2010 那么强。
第二,社会交易活动减少,货币流通速度下降,削弱了货币宽松的效果。
第三,实体经济不再是货币交易的主体。货币放水引发通胀其实有一个重要前提假设,那就是数量方程式等号右边中的全社会交易量 T 主要由新增商品和服务(即 GDP)构成,但如今已不再适用。货币除了用于增量的 GDP 交易以外,还可用于存量的财富交易,以及资本市场等虚拟经济交易。目前虚拟经济的规模远大于实体经济,若继续沿用旧的分析逻辑,自然会导致误判。
第四,相较于实体经济,资产市场和债务市场越来越多地吸纳剩余流动性,导致货币宽松却没有引发通胀,而是债务堆积、资产价格上涨和宏观杠杆率上升。1)股市、债市、房市、汇市、商品等资产越来越庞大,沉淀的资金越来越多,导致吸纳货币的能力越来越大。2)政府和企业债务规模持续上升,既大量派生信用货币,又使得派生出的货币被固化在债务偿还当中。
第五,资产价格上升加剧贫富差距,抑制消费和通胀,并引发民粹主义。2008 国际金融危机之后,美联储投放天量货币,美国房价和股价持续大幅上涨,贫富差距拉大,民粹主义兴起,逆全球化涌动,政治极化加剧。社会消费低迷,经济下行,资金继续流向资本市场,形成货币-实体-资产的新循环。
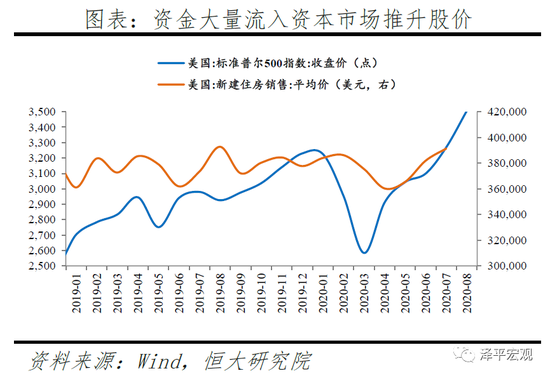
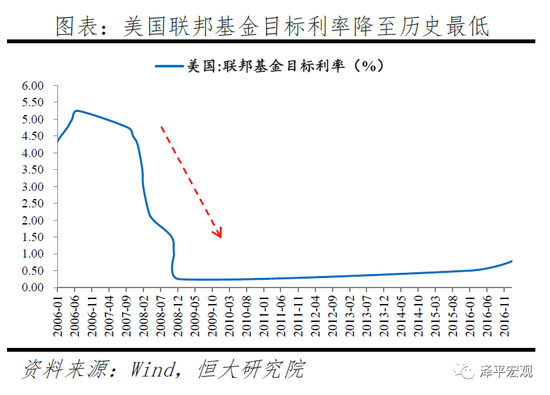
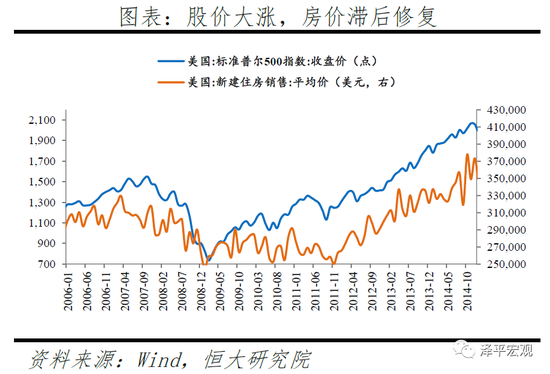
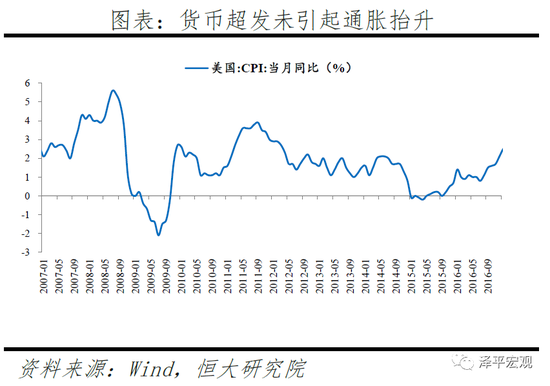
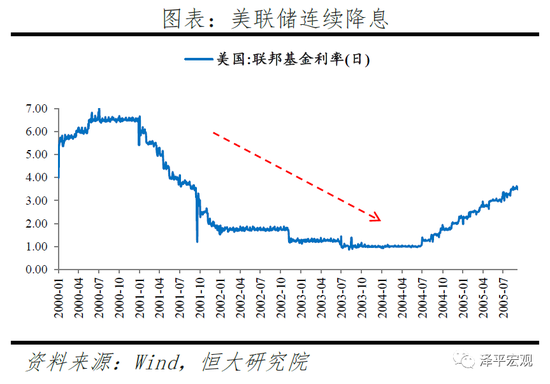
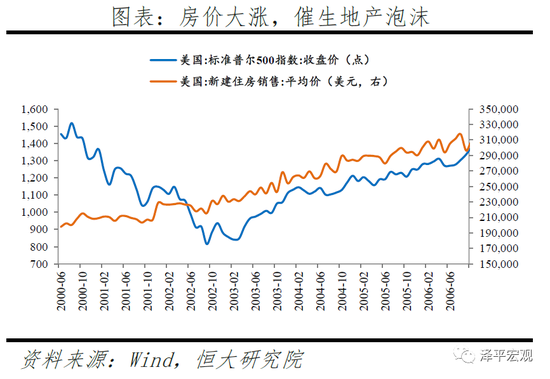
国际经验来看,美国历次宽松均未引起通胀明显上行,主因是货币政策传导效率降低、需求低迷、股市房市吸收过剩流动性。回顾美联储三轮宽松周期,股价率先大幅上涨,房价滞后修复,通胀始终保持低位运行。
21 世纪以来,美国历次宽松均未引起通胀明显上行,美联储货币政策传导效率降低、需求长期低迷、股市房市吸收过剩流动性等是主因。
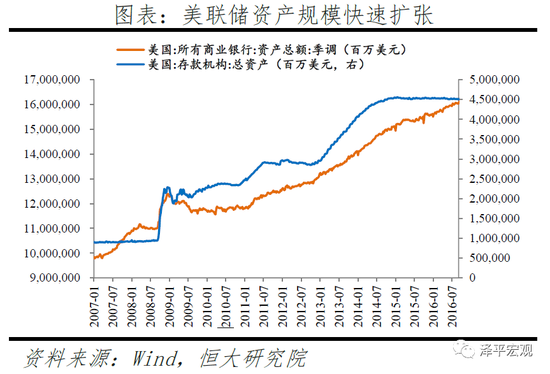
其一,美联储货币政策传导效率降低。美联储大幅扩表的同时商业银行体系资产负债表相对稳定,并未同步出现大幅扩张。
其二,需求长期低迷。近十年来,人口老龄化、工资增速放缓、长期低利率贫富分化加剧等问题日益严峻,总需求增长缓慢,总供给长期大于总需求。
其三,股市、房市吸收过剩流动性。美国金融市场成熟,宽松周期中,实体经济疲软,流动性率先进入股市,房市滞后修复,股市房市吸收大量流动性。
其四,美国充分利用全球价值链。全球化格局下,规模经济效应和外包等强化了低成本优势与产出能力,抑制了价格水平上涨。其五,通胀目标制货币政策框架的完善有助于稳定通胀预期。
03/2020 至今:美股涨,房价小幅上行,通胀低位运行
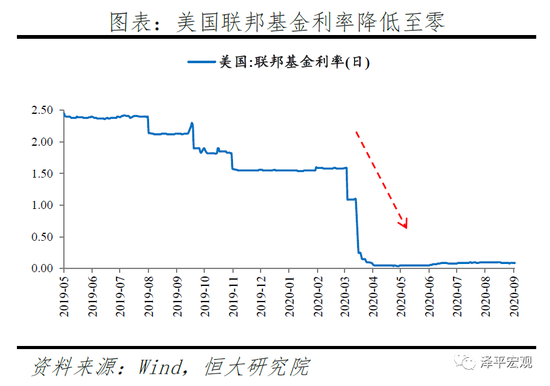
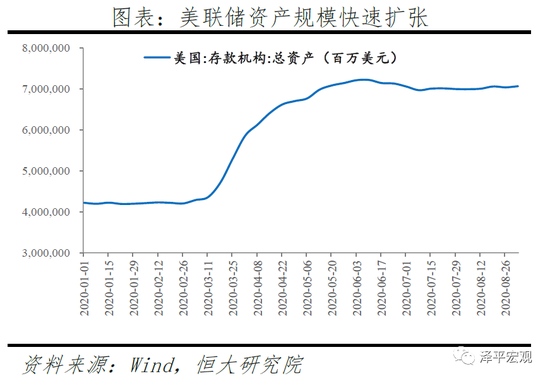
3月至9月,美联储总资产规模从 4.3 万亿美元大幅扩张至 7.1 万亿美元。至今美国通胀低位运行,美股大幅上涨,房价小幅上行。美国物价指数几乎持平,CPI 月同比均值仅为 0.7%。
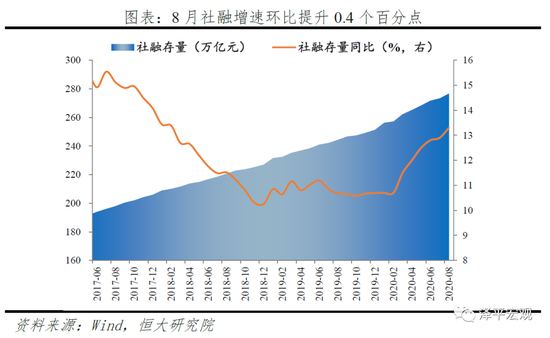
国内8月存量社融增速 13.3%,预计四季度社融增速迎来拐点
货币政策强调精准导向直达实体,同时加强与财政协同、促进政府债顺利发行。需求端,雨季扰动效应下降,基建投资加码,地产韧性强,PMI 连续 6 个月位于荣枯线以上,外需改善,PPI 及工业企业利润处于上行通道,实体投资及居民消费购房需求继续恢复。
随着经济增长向潜在增速回归,货币政策强调总量适度,保持货币供应量和社会融资规模合理增长,专项债逐步发行完毕,预计四季度社融增速迎来拐点。
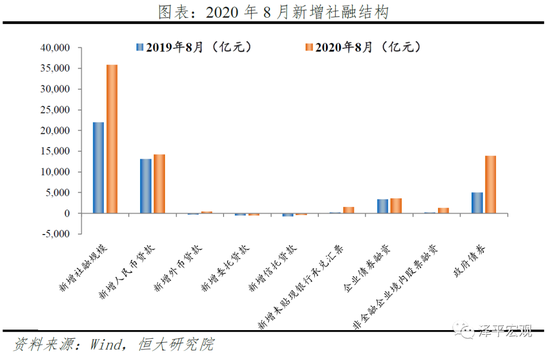
8 月新增政府债券融资 1.38 万亿元,同比 +8729 亿
后续政府债券仍将是社融最主要的支撑项。表内融资方面,信贷同比延续多增。8 月新增人民币贷款 1.42 万亿元,同比多增 1156 亿元,企业及居民中长期贷款仍是主要支撑。
表外融资方面,非标同比多增 1725 亿元,主要是未贴现银行承兑汇票多增。8 月表外仍现多增,或印证实体经济需求改善、企业投融资需求回升。
股票融资创 12/2017 以来新高
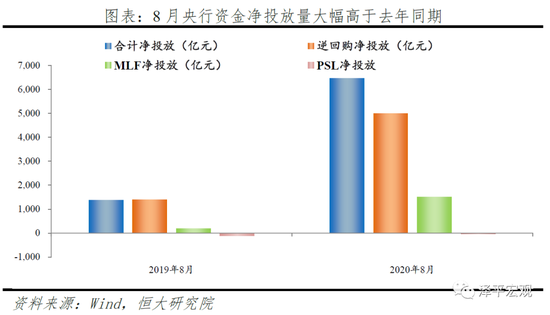
8 月资金面紧平衡状态下信用债利率有所上行,但企业抓住当前融资窗口,债券融资环比恢复。8 月新增股票融资 1282 亿元,同比大幅多增 1026 亿元。
1 年期、10 年期国债收益率月均值,回归至 1 月水平。1 年期股份制银行同业存单利率上行 22BP 至 2.95%,超储率低叠加结构性存款大幅压降,银行负债端压力上升。
展望未来,货币政策保持定力,结构性宽松与结构性收紧并存
货币政策短期内不具备收紧条件,消费端恢复缓慢,就业压力较大,仍需要结构性宽松政策,让流动性精准流向小微、民企、制造业中长期、高新技术等领域;另一方面,坚决落实房地产长效机制。
短期来看,降息降准都没有强烈的必要性,央行更倾向于通过利率市场化的方式引导实体融资成本下行。
“降负债”的压力,已经率先在土地市场上体现
50 家代表房企 1~8 月月均拿地均值为 1900 亿,逆势拿地扩储的奥园、融信、越秀、滨江前 8 个月月均拿地金额同比增加一倍以上,而“少数派”世茂、新希望、建业、富力前 8 个月月均拿地金额则同比锐减 50% 以上。
但从 8 月开始,土地市场出现了微妙的变化,全国土地市场供应量减少近两成,整体成交量环比降低逾三成,成交均价同环比走高,出金总额环比下滑近三成。
从 8 月数据面来看,中国恒大、融创等房企在土地市场上战线明显收缩。恒大开始回笼资金、降低负债、稳固资金链。而同踩三条红线的融创暂别了前 7 个月斥资 381 亿元抢地的豪横,显得小心谨慎,仅仅拿地 19 亿元。
杠杆水平较低、回款较好的房企则进一步显示出优越性。被视作行业内负债控制和利润标杆的中海地产正在向规模冲刺,以单月拿地 140 亿元、累计 781 亿元站上《2020年1~8月全国房地产企业拿地排行榜》第二名。比中海更“猛”的则是无惧红线的碧桂园和净负债率第一的绿地控股,8 月拿地金额分别是 148 亿元和 208 亿元。
从全行业来看,房企开始不约而同地收缩战线。50家代表房企中,31家 8 月拿地金额较前 7 个月均值出现下滑。
1~8 月 50 家代表房企拿地销售比均值为 40.7%,较上年同期上升 0.9 个百分点。前 10 土储充足最保守,拿地销售比 32%;TOP 11~20 拿地销售比 51%,为各阵营最高。
仲量联行:香港中环商厦租金跌势难止
中环空置率升至 5.7%,逾十年新高,而迁出租客极少重返中环,租金向下未见底。甲厦市场已连续 12 个月负吸纳量;而寻求顶租楼面占 2.1%,创 9 年来新高。
按揭证券公司原租用中远大厦 7 万呎。放弃其中 4 万呎,迁往观塘节省一半租金。另外,早前亦有律师行,由中环搬迁至港岛东,节省 6-7 成租金。